31 октября 2026 г.
Критерий Келли и «дробный Kelly» в реальной торговле
Всем привет!
Телеграм тут, как оказывается, ввел функционал написания статей (articles), решил опробовать его. Когда-то давно я писал уже материал о том как считать риск (понятие риск лимита, R и т.д.), в котором я довольно грубо описал что “агрессивный вариант” управления капиталом позволяет брать риск 10% на сделку от лимита (в случае максимальной просадки в 20%, это 2% от капитала), а умеренный - 5% (1% от капитала при той же просадке).
Теперь давайте приблизим оптику и подумаем - можно ли точно рассчитать правильный риск и спланировать управление капиталом.
Стандартный подход в книгах по трейдингу - не рискуйте больше чем 2% от капитала на сделку. Тут слишком много вопросов - насколько “не больше”? 0.3% или 2%?
В целом, есть формула, которая широко известна и была популяризирована в свое время Ральфом Винсом. Я говорю о “критерии Келли” (Kelly criterion) - с ее помощью можно определить оптимальную ставку в игре на риск.
Сама формула выглядит так:
f* = (p ⋅ b − q) / b
- f* (оптимальное f): Оптимальная доля депозита от 0 до 1 (например, 0.10 означает 10% от текущего капитала).
- p (Win Rate): Вероятность прибыльной сделки (например, 0.55 при 55% прибыльных сделок).
- q (Loss Rate): Вероятность убыточной сделки (q = 1 − p).
- b (Payoff Ratio / Win-to-Loss): Соотношение среднего выигрыша к среднему проигрышу. Если средний плюс равен $200, а средний минус — $100, то b = 2.0.
Но формулу вы можете посмотреть в любом ии, сейчас вопрос не об этом
Числитель этой формулы равен тому что называют expected value или математическим ожиданием торговли (которое измеряется в деньгах).
Для начала неплохо его узнать или иметь представление о том каково ваше матожидание, положительно ли оно.
Узнать это можно анализируя свою статистику за достаточно длительный период, или хотя бы в общих чертах представляя тот тип неэффективности который вы торгуете (об этом ниже)
Например, в случае с моей торговлей, у меня winrate (процент попаданий) в торговле на длительном горизонте относительно стабилен и плавает в районе 30-35% при среднем RR сделки в 3.5 к 1 (прибыль к риску). Это среднее, естественно, достигается путем того что есть сделки в +15R, а есть +2R, и среднее между ними составляет около +3.5R. Здесь речь идет о краткосрочной торговле - от интрадея до непродолжительной свинг торговле в 1-2 дня.
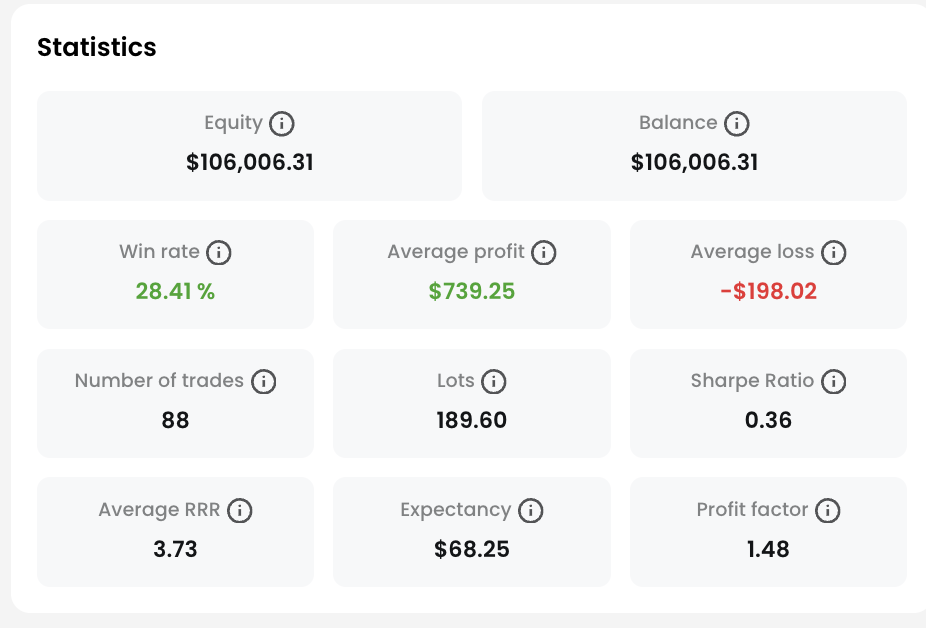
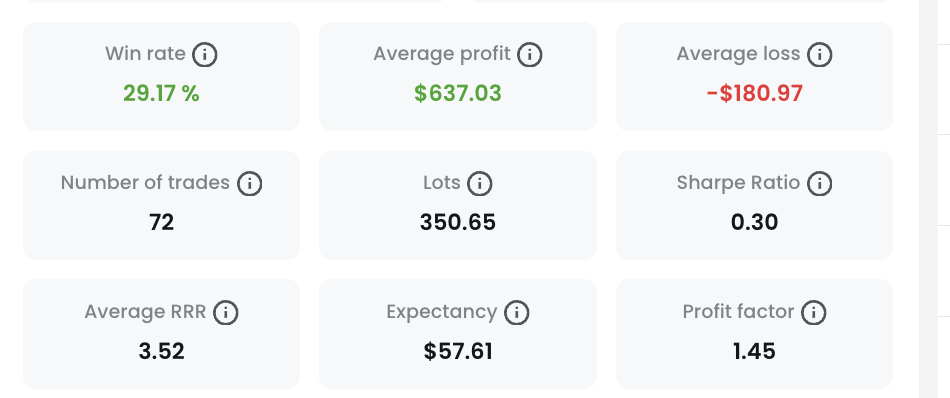
Если мы подставим эти значения в формулу, мы получим оптимальную ставку в 13%, то есть мой стоп должен составлять 13% от лимита.
Адекватно ли это? Нет, и вот почему.
Проблема не в том что мы не можем подсчитать матожидание торговли - как раз примерные цифры грубыми мазками мы можем назвать для разных стратегий (у трендовых стратегий может быть высокое МО, но низкий winrate, у скальпинга наоборот).
Самая главная проблема трейдера заключается в нестационарности математического ожидания, то есть мы знаем какое оно прямо сейчас, в эту неделю, в этот месяц.
Очень простым языком говоря, мы не знаем успешной ли будет неделя/месяц для нашей стратегии. Не то чтобы эта мысль была революционной, но график матожидания тоже ходит вокруг своего “среднего”.
Если мы посмотрим график EV (матожидания), то он может плавать примерно так:
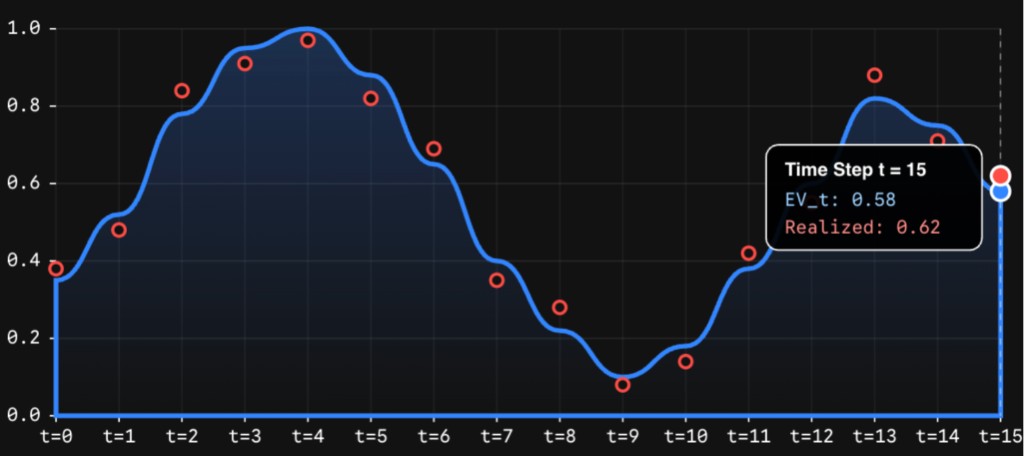
Это некоторое преувеличение - рыночные режимы как правило имеют тенденцию “залипать” в одном состоянии, как и матожидание.
Но взять “полное Келли” (то есть максимально эффективную ставку, в нашем примере 13% от лимита), означает что вы точно угадали растущий участок кривой - примерно от середины до максимума.
Но в реальности, мы никогда не знаем текущее положение функции EV (она как бы находится в “суперпозиции”), и измерить ее можно будет только задним числом, когда у вас накопится значимая выборка сделок (хотя бы 1-2 недели для активной торговли).
В практическом смысле, неустойчивость или нестационарность матожидания приводит к тому что прибыльная торговая система (и в целом любая прибыльная торговля) может двигаться к прибыли абсолютно разными траекториями, предсказать которые почти невозможно.
Ниже примеры нескольких вариаций кривой эквити без управления капиталом (как если бы мы работали фиксированным объемом позиции. В реальности, чтобы не разориться, нужно сбрасывать объем позиции на падении (хотя бы потому что при снижении счета процент капитала который вы ставите под риск будет соответствовать меньшей сумме денег, иначе вы увеличиваете риск)
И, очевидно, что взять “полный Келли” на старте можно только в случае если кривая пойдет по зеленой траектории; в случае движения по синей траектории, вам придется сбросить объем очень быстро, и далее восстановление будет происходить медленно - и, вероятно, в прибыль выйти не удастся так быстро как это показано на графике ниже.
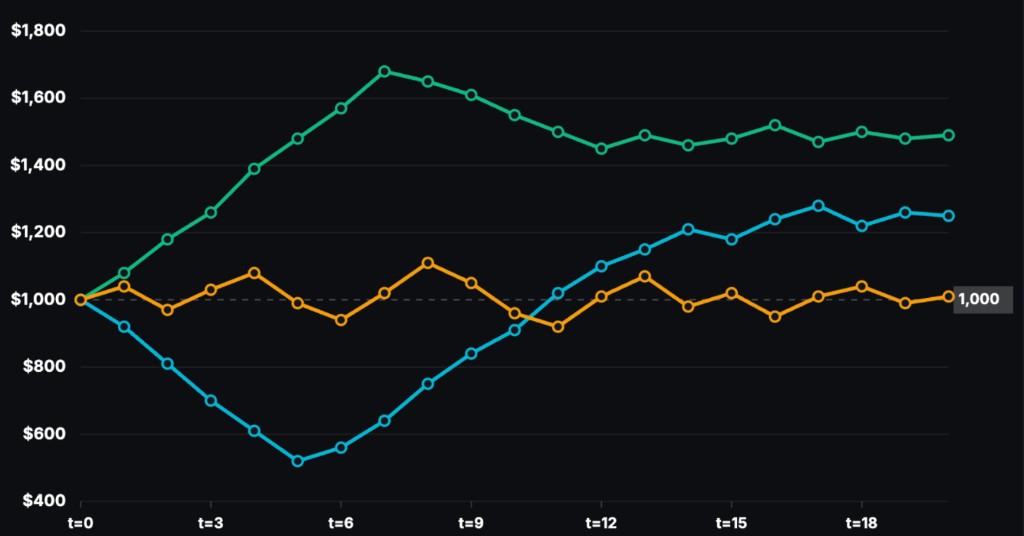
С точки зрения математики управления капиталом, крайне нежелательно позволять своему счету проседать больше чем на 30% от лимита, поскольку далее для восстановления понадобится все больше времени: при 30%-ной просадке вам уже нужно заработать 42% чтобы вернуться к нулю, и ниже вы опускаетесь по кривой эквити, тем менее вероятным будет быстрое восстановление.
А когда трейдер понимает что путь назад будет долгим, то есть большой соблазн увеличить риск, и это заканчивается обычно еще большим закапыванием в просадку.
Поэтому до этого лучше не доводить.
Поэтому, “полный Келли” мы сразу отметаем - поймать выигрышную серию прямо со старта можно, но вероятность этого не сильно большая.
Взять слишком мало тоже плохо - в этом случае мы не оптимально используем капитал. Треть или половина “Келли” будет золотой серединой.
В случае с моим примером треть Келли соответствует примерно 4% от лимита потерь - столько я примерно и беру, а в реальности еще немного меньше с учетом издержек исполнения (около четверти Келли, или 3%).
В моем примере winrate равен примерно 30% (он не очень высокий но и не очень низкий), то есть 3 сделки из 10 закрываются в прибыли (это не обязательно означает 7 стопов - какие-то могут закрываться в безубыток и т.д.) Таким образом, маловероятно что я смогу получить убыточную серию в 7-8 полных стопов. Но это может произойти.
Для риска в треть Келли (в моем случае это риск в 4% от лимита), даже при максимальной убыточной серии в 7 полных стопов, я все равно остаюсь где-то в зоне -25% от лимита, то есть это управляемая ситуация.
Если у вас трендовая система с винрейтом в 10-15%, то, вероятно, риск нужно взять еще немного меньше, если конечно вы хотите сохранить лимит в зоне выше 30%, может четверть Келли.
Другими словами, хорошо понимать то как в среднем выглядит ваша торговля и не обманывать себя по поводу того что “на этой неделе у меня была плохая дисциплина, а вообще у меня стабильно все растет”.
Нужно максимально реалистично представлять - сколько и как часто вы забираете, и сколько и как часто отдаете, сформировать статистику за период не менее трех месяцев, и на ее основе посчитать среднее EV (матожидание), и уже рассчитать оптимальную долю капитала.